Faktury do paragonu bez NIP nie wolno wystawić nabywcy-firmie. Art. 106b ust. 5 ustawy o VAT wymaga, by paragon zawierał NIP nabywcy. Jeśli sprzedawca mimo to wystawi taką fakturę, grozi mu sankcja w wysokości 100% kwoty podatku VAT wykazanego na fakturze. Zasada nie dotyczy konsumentów: osoba prywatna może dostać fakturę do paragonu bez NIP. To jedna z najbardziej dotkliwych sankcji związanych z kasą. Problem zwykle zaczyna się niewinnie. Klient-firma nie podał NIP przy zakupie, a po kilku dniach prosi o fakturę. Sprzedawca chce być uprzejmy i ją wystawia.
To jedna z najbardziej dotkliwych sankcji związanych z kasą. Problem zwykle zaczyna się niewinnie. Klient-firma nie podał NIP przy zakupie, a po kilku dniach prosi o fakturę. Sprzedawca chce być uprzejmy i ją wystawia.
Jak działa przepis
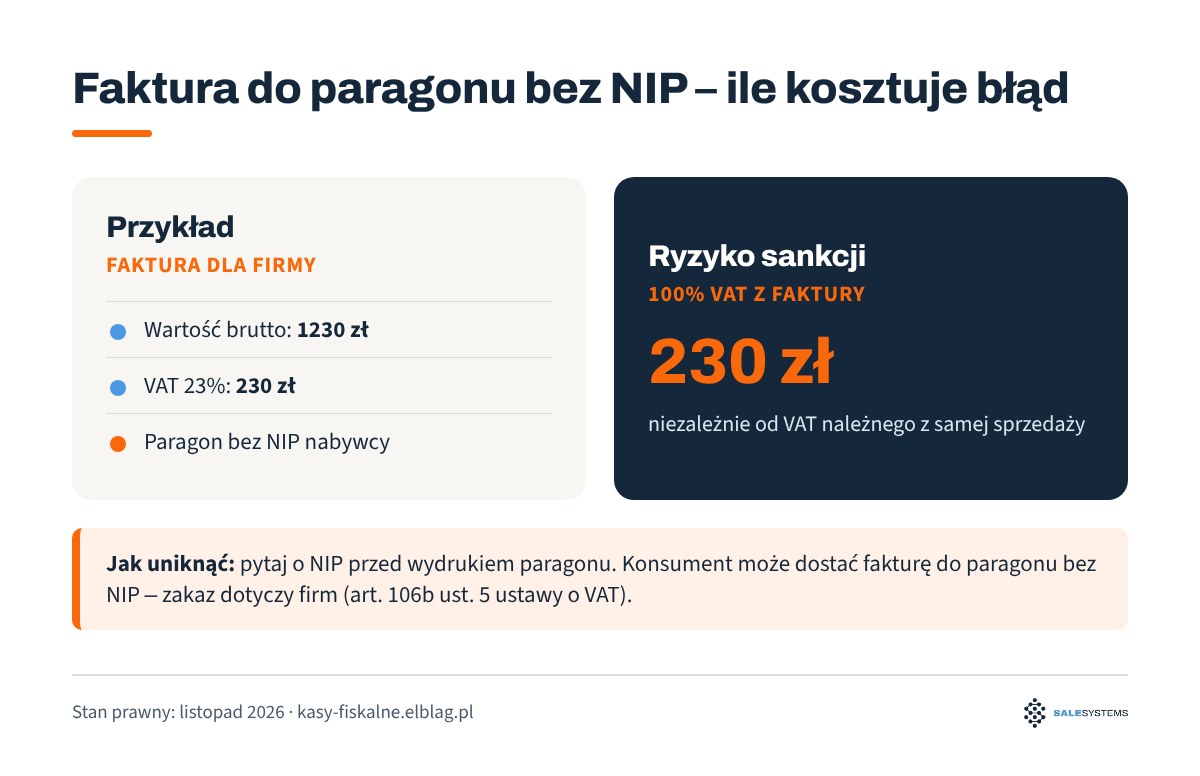
- Warunek: przy sprzedaży udokumentowanej paragonem fakturę dla podatnika wystawia się tylko wtedy, gdy paragon zawiera jego NIP (art. 106b ust. 5 ustawy o VAT).
- Sankcja: za wystawienie faktury z naruszeniem tego warunku – 100% kwoty VAT z faktury.
- Kto ponosi ryzyko: sprzedawca, który wystawił fakturę.
Przykład: faktura na 1230 zł brutto, w tym 230 zł VAT (stawka 23%). Wystawiona firmie do paragonu bez NIP oznacza ryzyko sankcji 230 zł – niezależnie od VAT należnego z samej sprzedaży. Przy większych kwotach i powtarzającej się praktyce sumy szybko rosną.
Czego ten przepis nie zmienia
- Konsument nadal może żądać faktury do paragonu, co do zasady w terminie 3 miesięcy od końca miesiąca dostawy.
- Od 1 stycznia 2027 roku warunek NIP nadal obowiązuje, tylko fakturę wystawia się w KSeF.
Co zrobić, gdy firma prosi o fakturę do paragonu bez NIP
- Wyjaśnij klientowi, że przepisy na to nie pozwalają, i wskaż art. 106b ust. 5 ustawy o VAT.
- Nie wystawiaj faktury „na osobę prywatną”, jeśli wiesz, że zakup jest firmowy – to obejście przepisu.
- Rozwiązania korekt i zwrotów w takich sytuacjach ustal z księgowym. Nie improwizuj przy ladzie.
Jak temu zapobiec
- Kasjer pyta o fakturę na firmę przed wydrukiem paragonu.
- NIP wpisuje się w kasie przed zamknięciem paragonu.
- Przy kasie wisi krótka informacja: „Faktura na firmę? Podaj NIP przed zapłatą”.
- Stałym klientom firmowym warto przypomnieć zasadę przy zmianie przepisów w 2027 roku.
Typowe błędy: wpisywanie NIP ręcznie na wydrukowanym paragonie; wystawianie faktury dla firmy na dane osoby prywatnej; anulowanie paragonu „na chwilę”, by wydrukować nowy z NIP, bez zachowania zasad korekty. Każdy z tych sposobów rodzi ryzyko podatkowe.
Rada serwisanta: sprawdź, czy Twoja kasa pyta o NIP na początku lub na końcu paragonu i jak szybko to się robi. Dobrze ustawiony skrót oszczędza nerwów przy kolejce.
Salesystems skonfiguruje wpisywanie NIP w kasie i przeszkoli kasjerów, żeby ten problem nie występował.
Polecane produkty
- Small Business sprzedaż + magazyn
- Kasa fiskalna Posnet Bingo Max2 Online LAN
- Kasa fiskalna Posnet Neo Online LAN
Czytaj także
- Faktura do paragonu w 2026 i 2027 – kiedy i jak ją wystawić?
- Paragon z NIP od 2027 roku – co się zmienia dla firm?
- Kasy fiskalne online
Masz pytanie o kasę fiskalną? Zadzwoń: 731 731 122 (pon.–pt. 8:30–16:30) albo napisz: kontakt@salesystems.pl. Wdrożenie kasy – programowanie, szkolenie i fiskalizacja – za 0 zł.


 Zaloguj przez Facebooka
 Zaloguj przez Google